Dla części firm nowe regulacje mogą oznaczać niższe obciążenia, dla innych – wzrost kosztów prowadzenia działalności i potrzebę poszukiwania alternatywnych rozwiązań podatkowych. Jednym z kluczowych elementów projektu jest zmiana skali podatkowej. Przewidziano stawkę 12 proc. dla dochodów do 130 tys. zł rocznie, 24 proc. dla dochodów w przedziale od 130 do 150 tys. zł oraz 32 proc. dla nadwyżki ponad 150 tys. zł. Wprowadzenia trzech progów podatkowych to dobry ruch, ale jednocześnie projekt nie przewiduje podwyższenia kwoty wolnej od podatku. To ważne zastrzeżenie, ponieważ ostateczny wpływ zmian na sytuację podatnika będzie zależał nie tylko od wysokości stawek, lecz także od całej konstrukcji systemu rozliczeń.
Najwięcej kontrowersji budzi jednak propozycja obniżenia limitu przychodów uprawniającego do korzystania z ryczałtu – z równowartości 2 mln euro do 250 tys. euro. Zmiana ta może objąć szeroką grupę przedsiębiorców, którzy dotychczas korzystali z tej formy opodatkowania, w tym firmy usługowe rozliczające się według popularnej stawki 8,5 proc. Dla wielu z nich ryczałt stanowi istotny element modelu finansowego działalności. Ograniczenie dostępu do tej formy rozliczeń może więc wymusić ponowne porównanie dostępnych metod opodatkowania, uwzględniające poziom przychodów, koszty uzyskania przychodów i specyfikę prowadzonego biznesu.
Na potencjalne konsekwencje nowych regulacji zwraca uwagę Rzecznik MŚP, która wskazuje, że proponowane ograniczenie ryczałtu może niekorzystnie wpłynąć na kondycję finansową wielu tysięcy przedsiębiorstw. Postuluje w związku z tym odstąpienie od tej części projektu. Jednocześnie przypomina o nierozwiązanym problemie składki zdrowotnej, której sposób naliczania pozostaje istotnym obciążeniem dla przedsiębiorców.
Szczególnej uwagi wymaga również moment, w którym nowe zasady miałyby zacząć obowiązywać. Zgodnie z projektem limit przychodów za poprzedni rok ma decydować o możliwości korzystania z ryczałtu w kolejnym roku. Oznacza to, że przychody osiągnięte już w 2026 r. mogą mieć znaczenie dla prawa do stosowania tej formy opodatkowania w 2027 r., jeśli regulacje wejdą w życie w proponowanym kształcie.
Na tym etapie mówimy o propozycjach legislacyjnych, a nie o przesądzonym kształcie obowiązującego prawa. Nie zmienia to jednak faktu, że już teraz warto przyjrzeć się możliwym scenariuszom i sprawdzić, jak poszczególne warianty opodatkowania wpłynęłyby na finanse firmy. Przedsiębiorcy powinni zwrócić uwagę przede wszystkim na wysokość osiąganych przychodów, strukturę kosztów, stosowane stawki ryczałtu oraz całkowite obciążenia publicznoprawne.
Podatki to jednak tylko część wyzwań, przed którymi stoją dziś przedsiębiorcy. W tym wydaniu przyglądamy się również sukcesji biznesu i możliwościom, jakie oferuje fundacja rodzinna, a także nowym obowiązkom środowiskowym i raportowaniu ESG. Nie pomijamy zmian w prawie pracy, zagadnień związanych z wynagrodzeniami ani rosnącego znaczenia zaangażowania pracowników. Każdy z tych obszarów może wpływać na bezpieczeństwo, koszty i długofalowy rozwój przedsiębiorstwa.
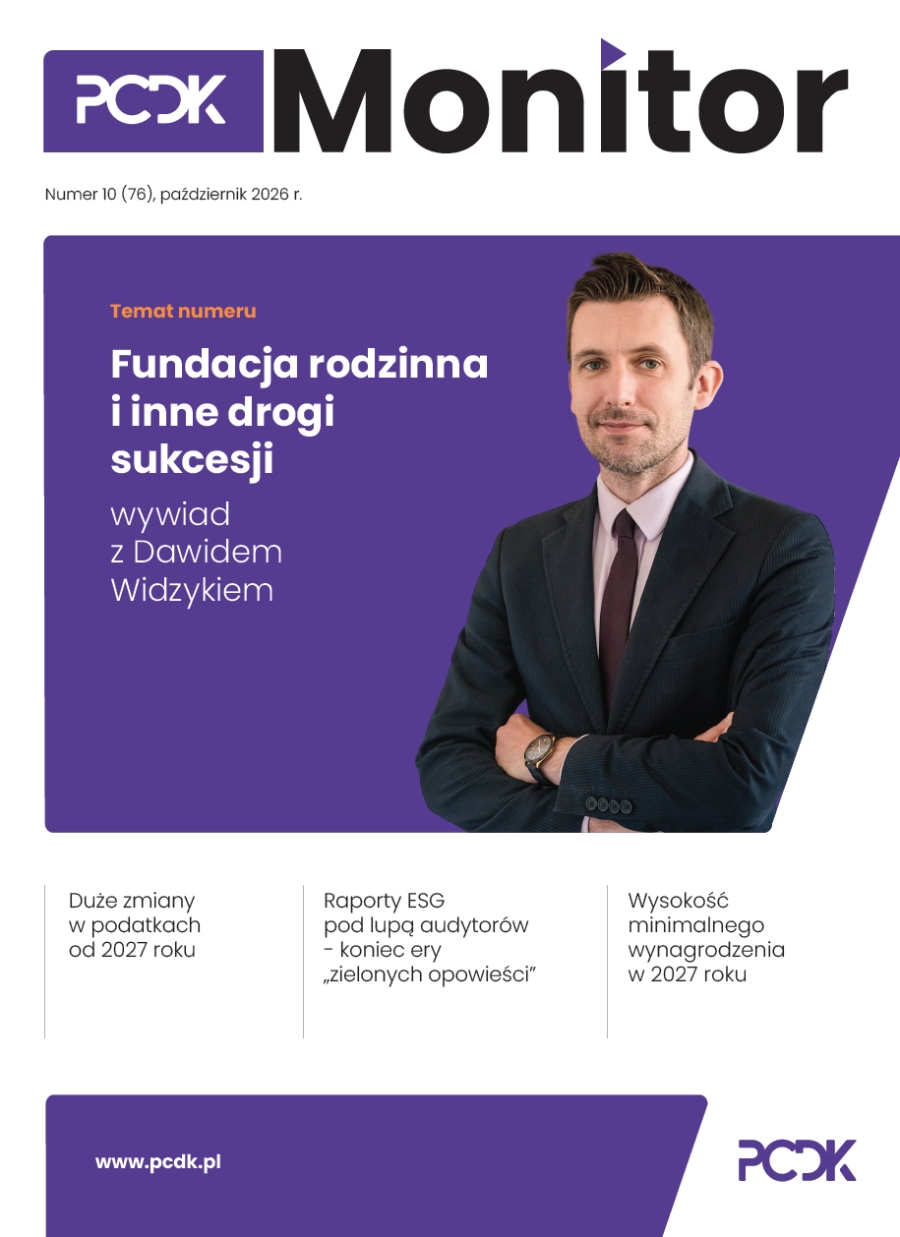
Temat numeru: Fundacja rodzinna i inne drogi sukcesji
Ponadto w najnowszym numerze:
Księgowość i podatki
- Duże zmiany w podatkach od 2027 roku
ESG i ochrona środowiska
- EUDR po zmianach. Firmy dostały więcej czasu, ale nie mniej obowiązków
- Raporty ESG pod lupą audytorów – koniec ery „zielonych opowieści
Kadry, płace i prawo pracy
- Spółdzielcza umowa o pracę – na co zwracać uwagę przy zatrudnieniu
- Zmiany do Kodeksu pracy – wreszcie są! Cz. II
- Wynagrodzenie za nieświadczenia pracy? TAK!
- Wysokość minimalnego wynagrodzenia w 2027 roku
- Quiet quitting, czyli ograniczone zaangażowanie w pracę
Pozdrawiamy i życzymy ciekawej lektury
Katarzyna Kołbuś, Redaktor prowadząca